Як додати Європі «апетиту» для конфіскації російських активів?
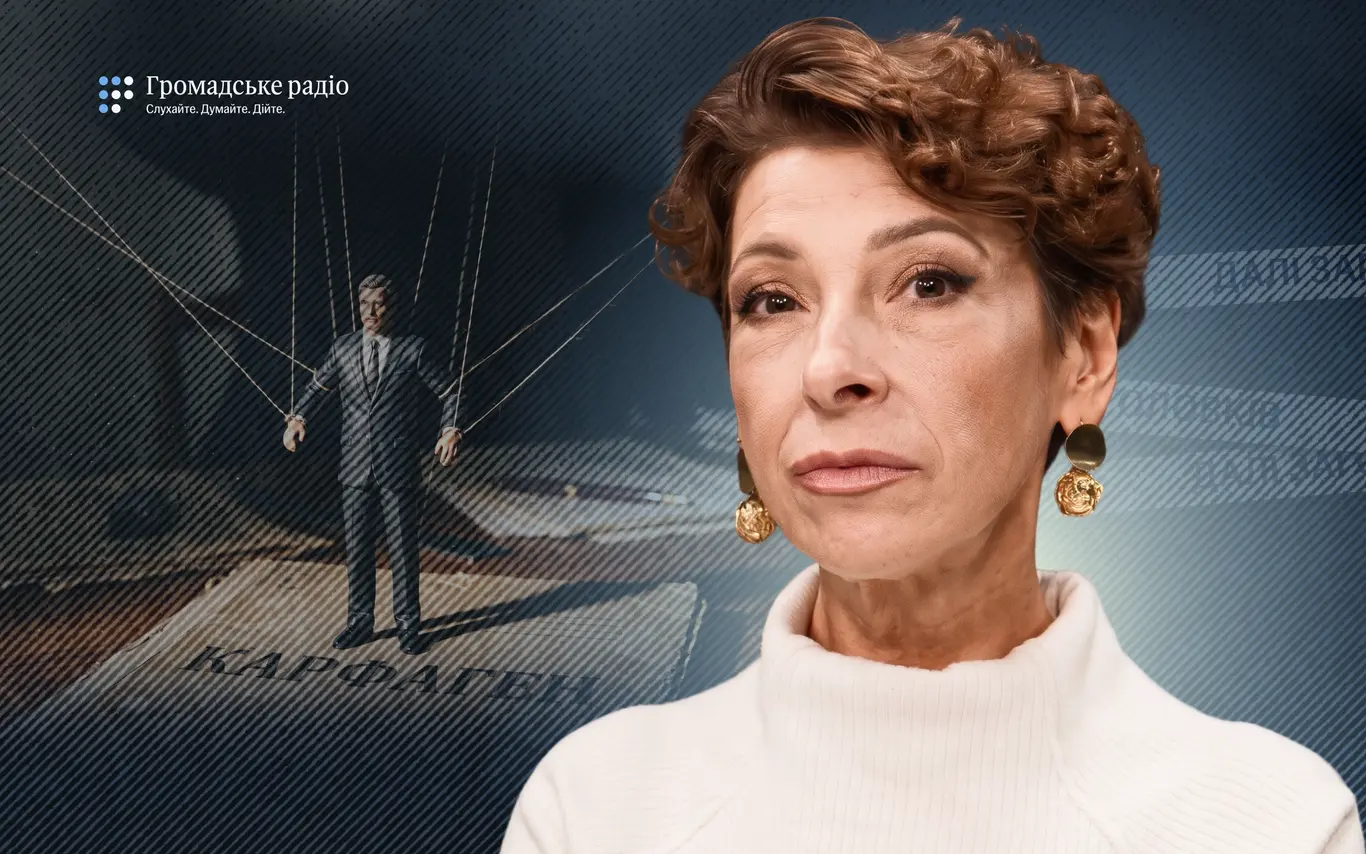
Близько $300 млрд російських активів залишаються замороженими в західних країнах. Більшість цих коштів зосереджена в Європейському Союзі, зокрема в бельгійському депозитарії Euroclear. Міжнародний центр української перемоги запропонував створити спеціальний Фонд України за зразком норвезького суверенного фонду. Ідея полягає в тому, щоб не просто зберігати заморожені російські активи, а активно управляти ними, отримувати інвестиційні доходи та залучати додаткове фінансування для України. Наскільки реалістично втілити цю ідею та що заважає використанню російських грошей? Про це в новому випуску подкасту «Що з економікою?» говоримо з Оленою Галушкою, членкинею правління Центру протидії корупції та співзасновницею Міжнародного центру української перемоги.
 Максим Самойлюк
 Ангеліна Завадецька
 Олена Галушка

Топ 5 за 24 години
Ангеліна Завадецька: Олено, давайте почнемо з улюбленої справи багатьох і порахуємо чужі гроші. Скільки зараз російських активів заморожено, де вони і що з ними відбувається?
Чи вони вже якось працюють на Україну, чи просто лежать?
Олена Галушка: Це дуже цікаве питання, тому що партнери не відкривали цієї інформації. Ми знали, що в 2022 році це було приблизно 300 мільярдів доларів. З того часу курс долара до євро, долара до єни і так далі мінявся дуже багато разів.
Останні цифри, які я бачила, — це було дослідження Європейського парламенту. Там вони посилалися на 290 мільярдів євро. Тобто, якщо це перевести в долари, то це буде приблизно 330 мільярдів доларів.
Тобто, фактично, ця цифра коливається. Більшість з цих коштів знаходяться в Європейському Союзі, а саме в Бельгії, у депозитарії цінних паперів Euroclear. Там ми можемо говорити про приблизно 185 мільярдів євро.
Далі ще близько 20 мільярдів євро знаходяться у Франції. Інші юрисдикції, які теж мають суттєву суму, — це Японія. Вони не відкривають цієї інформації. За різними оцінками, це близько 25-20 мільярдів євро. Також Великобританія, Канада.
Ну, і менші юрисдикції – це Австралія. Щось, кажуть, є в Сінгапурі, щось трохи є в Люксембурзі. І в Сполучених Штатах Америки, звичайно.
Ангеліна Завадецька: Як ці гроші вже зараз працюють і чи взагалі не працюють?
Олена Галушка: Та, власне, що дуже багато хто не звертає увагу на те, що для України ці кошти вже не працюють. Тому що із всього цього пулу, скажімо, давайте для простоти будемо говорити про 300 мільярдів доларів, цю загальновизнану цифру, із них лише приблизно 60%, які є в Бельгії, в Euroclear, працюють, генеруючи так звані надзвичайні прибутки. Але ці надзвичайні прибутки вже практично не йдуть для України.
Тобто в 2024 році країни G7 видали Україні кредит, який називався ERA loan на 50 мільярдів доларів, за який ми прожили весь 2025 рік і трішки 2026. Мені здається, що ми все ще трішки його використовуємо, але там залишки буквально. І всі надзвичайні прибутки, які генеруються в Euroclear починаючи з 2025 року, 90% цих прибутків йдуть на покриття цього боргу, на віддачу фактично, виплату назад цих коштів Європейському Союзу, Америці й іншим партнерам.
Лише 10% йдуть через бюджет Європейського Союзу на підтримку України. Але це сотні мільйонів євро максимум просто. Тобто це крапля в морі.
Тобто зараз ми можемо сказати ствердно, що якщо не зміняться підходи до використання цих коштів, то це тупик. Вони перестають працювати для України, для Європи. Вони просто віддають борг.
Це важливо. Ми наші борги будемо віддавати. Але чи це справді має бути пріоритет номер один станом на сьогодні?
Максим Самойлюк: Якраз про те, як вийти з цього глухого кута, Міжнародний центр Української перемоги опублікував звіт про Фонд України, де пропонує передати заморожені російські активи в окремий фонд за норвезьким зразком (ми ще поговоримо, що це означає), щоб вже зараз інвестувати ці кошти в Україну, поки юридично вони все одно лишаються власністю Росії.
Олено, розкажіть, будь ласка, про вашу пропозицію. Як вона відрізняється від того стану, який є зараз? Як цей фонд працюватиме, якщо його ухвалять? І чому він кращий за те, що ми маємо станом на сьогодні?
Олена Галушка: Як я вже казалая. ці кошти, які є в Euroclear, вони вже фактично зараз не працюють для України. В 2022 році країни Групи семи Європейського Союзу знерухомили облігації. До сьогодні 90% цих облігацій вже були погашені, і вони фактично перетворилися на кеш.
Euroclear — це є депозитарій цінних паперів. Euroclear не має ні мандату, ні експертизи управляти такою кількістю кешу, яка дорівнює майже 180 мільярдів євро.
Максим Самойлюк: 180 мільярдів євро готівки зараз просто лежить у них на рахунках?
Олена Галушка: Майже. Тобто Європейський Союз їм надав інструкції тримати ці кошти або в облігаціях Європейського центрального банку, або на дуже короткострокових депозитах Європейського центрального банку. Тобто зараз ставка ЄЦБ, хоча трохи збільшується останніми тижнями через інфляцію, через війну США проти Ірану, але вона зараз 2,5% фактично.
Тоді, коли партнери приймали рішення щодо кредиту ERA, ставка була понад 4%. Тобто зараз вона майже скоротилася вдвічі. Це означає, що Euroclear на ці кошти отримує значно менше доходів, тобто і час для покриття цього кредиту ERA, він буде ще більше розтягуватися.
Що ми говоримо? Ми кажемо, що, по-перше, Euroclear не має мандату на управління цими коштами. Наявне консервативне управління, воно не задовольняє потреб і викликів, з якими ми стикаємося.
Це раз. Два — Euroclear ніколи не був інституцією, яка мала, вибачте, політичну силу опиратися російському тиску.
Ми дуже чітко бачили, коли було в Європі обговорення репараційного кредиту минулої осені, який колосальний тиск був. Там були і шпигунські історії проти керівництва Euroclear. І медіа писали про те, що вони мусили ходити із охоронцями. Просто за рахунок того, що були погрози життю як керівництву інституції, так і їхнім членам, сімей і так далі.
Ну тобто це ненормально, що ми з одного боку тримаємо таку кількість активів в інституції, яка абсолютно не готова і не має бути готова протидіяти Росії. З іншого боку, ми суттєво недовикористовуємо потенціал і ресурс цієї кількості кешу, який там лежить.
Тому наша ідея і ініціатива була в тому, щоб трішки переламати хід дискусії. Тому що ваші слухачі, глядачі, очевидно, не знають, але ми вперше з Центром економічної стратегії включилися в питання знерухомлених російських активів в 2023 році. Але тоді наша адвокація була реактивна.
Тобто ми брали застереження наших партнерів і ми їх розбивали. Там юридичні застереження, прекрасні контраргументи були від групи міжнародних юристів на чолі з Філіпом Зеліковим. Ми це взяли і нашими адвокаційними каналами поширили.
Разом з вами ми підготували дослідження про те, чому немає реальної альтернативи західним резервним валютам і резерви третіх країн не втечуть з євро, долара, якщо це рішення буде прийнято коаліцією. Зараз ми вирішили трошечки переграти їх і піти проактивно.
Тобто ви говорите про ризики того, щоб взяти ці кошти і використати їх для України. А давайте ми подумаємо про втрачену вигоду. Але так серйозно, не просто, знаєте, на пальцях, що класно було краще мати 300 мільярдів, ніж не мати. А давайте ми подумаємо дуже конкретно, що ми могли би з цими коштами зараз зробити для України і як ми могли би їх захистити.
Тому що я, чесно кажучи, дуже хвилююся про результати виборів в Європі. Зараз європейський лідер дуже на стороні України. Але що буде після президентських виборів у Франції? Що буде після наступних виборів в Німеччині?
Максим Самойлюк: І в такій ситуації ми ще підходимо до кінця цього 2026 року з критичною ситуацією в наших державних фінансах. І у нас величезна непокрита потреба на наступний 2027 рік. Тобто гроші зараз потрібні Україні не колись там на відбудову прекрасну майбутню, а бажано вже в найближчі місяці.
Чи може цю потребу вирішити новий Фонд України, який ви пропонуєте? Чи реально отримати з нього фінансування вже в 2027 році, чи це більш довгострокова історія?
Олена Галушка: Це більш довгострокова історія. Ми взагалі починали цю кампанію 300 мільярдів доларів на зброю. Тому що я абсолютний прихильник того, щоб отримати максимум для України і не говорити про відбудову, яка може ніколи не відбутись, якщо ми не доживемо. Тому ваше питання абсолютно резонне і правильне.
Але ми в цій конкретній пропозиції, власне, створити окремий фонд, забрати туди кошти з Euroclear і з інших юрисдикцій і активно ними там управляти, дійшли після того, як ми зрозуміли, що станом на зараз, по-перше, немає апетиту використовувати ці кошти на нагальні потреби України.
По-друге, як я вже казала, європейські лідери все ще дуже проукраїнські, що дає нам можливість згенерувати кошти із інших джерел: із бюджетної допомоги, із спільного запозичення, як ми, власне, отримали оцей Ukraine Support Loan на 90 мільярдів євро на цей рік і на наступний рік.
Тому, на мою думку, цей фонд все-таки займе час для прийняття рішень, для формування інституційної спроможності, зрештою, і для адвокації цієї ідеї.
Тобто це точно не ідея, яка перекриє нам 2027 рік, але з того, що я бачу і чую, в мене є стриманий оптимізм вважати, що Європейський Союз плюс ключові партнери типу Норвегія, Канада, Японія і Великобританія допоможуть нам покрити бюджетний дефіцит.
Але тут дуже важливо, щоб Україна подала адекватну оцінку, тому що програми типу «єБаків» вони перекривати не будуть однозначно. І ще дуже важливо, щоб Україна виконувала реформи, до яких вже прив’язана макрофінансова допомога, яка нас чекає.
Тобто у нас є близько, за останніми оцінками, це були 17 мільярдів, мінус, здається, 4 мільярди, по яких Верховна Рада прийняла вже закони два тижні тому. Тобто ми не можемо просити нові гроші тоді, коли ми не використовуємо ці гроші просто через те, що наша Верховна Рада не приймає законодавство.
Тобто тут я думаю, що ми зможемо покрити наш дефіцит на 2027 рік, але чим швидше українська влада, Верховна Рада, президент почне адекватно працювати над реалізацією реформ, тим легше нам буде адвокатувати отримання більших коштів із додаткових джерел, які, можливо, не прямо прив’язані до цих активів.
Ангеліна Завадецька: У ваших розрахунках сукупну економічну цінність 300 мільярдів доларів початкового капіталу можна за 30 років подвоїти до 600–700 мільярдів доларів. Що саме входить у ці гроші? Скільки з них реальних грошей, які Україна зможе отримати?
Скільки — це залучені приватні інвестиції, а скільки — це активи, які залишаться у фонді?
Олена Галушка: З самого початку найважливіше сказати, що це не точні і чіткі розрахунки, тому що в іншому випадку ми би просто ділили шкуру невбитого ведмедя. Тобто, наша ідея була провести ілюстративне моделювання для того, щоб показати партнерам не просто на пальцях, а конкретно, що втрачається тим, що вони зараз цей ресурс не використовують для України. Це перше.
Друге. Ми в наших розрахунках виходили із того, що ми не можемо прямо використовувати тіло цих активів, але ми можемо крутити фінансовий інжиніринг і працювати із максимізацією доходів.
Чому ми не можемо залучати зараз тіло? Апетиту для конфіскації немає. Це об’єктивна реальність, на жаль. І тому нам треба фокусуватися на більш реалізабельних шляхах.
Тобто, ми пропонуємо створити цей фонд, зробити трансфер із Euroclear та інших юрисдикцій їхніх активів, а цей фонд має ними управляти і має в тому числі за рахунок фінансового інжинірингу генерувати кошти для України. Але тіло залишається власністю Росії, доки це не буде вирішено в межах, я не знаю, якогось мирного процесу, кінця війни і так далі. Тобто, з одного боку, це допоможе нам захистити ці активи від Трампа, який пробує їх вже кудись собі у вашингтонський якийсь фонд отримати.
З іншого боку, згенерувати додаткові прибутки. Тому зараз є занадто багато різних невідомих, щоби сказати, що от ми точно зможемо отримати цю суму. Ми в наших розрахунках виходили із того, що частину коштів нам потрібно буде негайно.
Тобто, от ми приблизно так от розбили. Ці 300 мільярдів ми поділили на два кошики. Перший — негайні кошти. І ці негайні кошти, оскільки ми не можемо прямо отримати через те, що немає конфіскації, ми зможемо їх залучити чи через ERA 2.0, чи через репараційний кредит, чи якийсь інший інструмент, який допоможе використати ці кошти як заставу. Хтось згенерує нам кредит, і ми будемо цим кредитом користуватись. І тут вже можна було би говорити і про 2028-2029 роки, десь ближчий час.
А іншу частину коштів ми наполягаємо, що треба за норвезькою моделлю відкласти в сторону і використовувати їх як довгостроковий капітал. І цей довгостроковий капітал повинен нам впродовж років за магією складного відсотка генерувати доходи. Тобто так, якщо ми візьмемо знову ж таки норвезький досвід, в них середньорічна дохідність є майже 7 відсотків, це з 1998 року починаючи.
Тобто це включає фінансову кризу 2008 року, коли в них було суттєве, по-моєму, мінус 25 відсотків в них було за цей рік втрати. Але наступний рік був, хороше зростання показали. Це включає час ковіду, початок повномасштабного вторгнення.
І вони все одно вийшли, навіть з такими поганими роками, на середньорічні 7 відсотків. Порівняти з двома відсотками, які зараз Euroclear заробляє, і що всі ці кошти взагалі йдуть на покриття боргу. Ми можемо говорити про суттєві додаткові кошти, навіть якщо ми говоримо виключно про максимізацію прибутків.
Ангеліна Завадецька: А от цей короткостроковий кошик — скільки потенційно Україна могла б отримувати в перші п’ять років, коли потреба в грошах буде найбільшою?
Олена Галушка: Це буде рішення спільне передусім держави Україна і наших міжнародних партнерів — Європейський Союз, країни-члени. Тому що тут теж є дуже багато невідомих.
Ми, очевидно, хочемо, щоб великий шмат з цих коштів пішов на компенсації. Тому що це справедливо, це справедливий мир. І взагалі передбачалося з самого початку, що ці кошти мають йти в компенсаційний фонд, воно буде там виплачувати людям, які постраждали, бізнесам, які постраждали і так далі.
Але якщо ви, наприклад, подивитесь на діяльність, на роботу компенсаційної комісії, яка була створена після вторгнення Іраку до Кувейту, то вона працювала 30 років. Тобто це буде все одно дуже довгий і тривалий процес. І це означає, що ці кошти, замість того, щоб лежати і чекати, коли вони через 30 років комусь покриють за компенсацію, вони можуть працювати.
І точно так само і відбудова. Вона теж буде довгим і тривалим процесом. Але якщо партнери, разом з Україною, збираються і визначають, що найбільші витрати, як не крути, у нас будуть у перший, другий, п’ятий рік після закінчення війни, тоді, очевидно, є ризик того, що більшість цих активів ми проїмо в перші роки.
Але ми теж маємо розуміти, що для нас пріоритет, звичайно, відбудова, а не тримати ці кошти до прекрасного 2070-го року, просто для того, щоб вони були. Тому, очевидно, це будуть рішення, які будуть прийматися в той момент часу, коли ми підійдемо до завершення війни. Він буде прийматися, виходячи з того, як буде розвиватися далі війна.
От ми бачимо, що за останній рік суттєво бізнеси українські постраждали, бо Росія вибиває логістику наші, б’є по заводах, б’є по компаніях. Тобто, очевидно, що туди теж має йти велика компенсація. Наша ідея була дати, таку, знаєте, загальну картинку, але дуже багато модальностей буде визначатися пізніше, залежно від того, коли війна закінчиться і в якому ми стані взагалі дійдемо до того завершення.
Максим Самойлюк: Важливо проговорити цей момент з тими коштами, які нам вже дають так чи інакше під ці заморожені російські активи. От у нас є 300 мільярдів — тіло, це величезні кошти, які лежать в Euroclear і в інших країнах, в інших організаціях. За рахунок доходів із цих коштів нам обслуговують кредити ERA на 50 мільярдів, так чи інакше, і Ukraine Support Loan також пов’язаний з цими 300 мільярдами.
Чи не вийде так, що якщо рішення про фонд буде ухвалено, наші партнери не скажуть, що в нас є 300 мільярдів, ми маємо зарезервувати, грубо кажучи, 150 з них під якесь покриття вже наданих кредитів, що зменшить суттєво суму, доступну для України. Чи нема такого ризику?
Олена Галушка: Є, звичайно, безумовно, такий ризик є. Тут, мені здається, все буде залежати від наших переговорних позицій. Саме тому, коли ми моделювали, ми заклали обслуговування цього боргу з оцих максимізованих доходів, з цієї частини так званого endowment, як ми його називаємо.
Більше того, ми пропонуємо в перші роки менший відсоток обслуговування, а пізніше збільшувати відсоток вже тоді, коли наші потреби у відбудові будуть не настільки великі. Тому що обидва кредити мають дуже довгий термін погашення. Тобто ERA має 45 років погашення, і, здається, Ukraine Support Loan так само 45 років.
То для чого нам спішити погашати все в перші 5 років, втрачати колосальний ресурс, якщо уже умови, які нам дали, дають можливість суттєво розтермінувати, розтягнути. Тому, мені здається, що ми абсолютно впевнено і точно маємо наполягати на тому, що ми серйозно ставимося до наших боргів, ми будемо їх обслуговувати.
Але теж дуже важливо не сісти, не поділити ці кошти зараз віддати борги і залишитися повністю недофінансованими. Тому що це ж теж питання демографії, економіки, повернення наших біженців назад до України. Зрештою, фінансування відбудови.
Я не очікую, що сюди підуть просто трильйони доларів інвестицій після завершення війни, особливо якщо не буде надійних гарантій безпеки. А ми не знаємо, чи вони будуть. Ми взагалі не знаємо, чи все ще є такі альянси, які здатні дати нам гарантію безпеки, яка буде серйозно сприйматися тією ж самою Росією.
Тому, на мою думку, це той ресурс, який має стати нашою фінансовою безпековою гарантією на наступні десятиліття.
Ангеліна Завадецька: Ще одна ідея — не просто витратити гроші, а використати їх як гарантії та страхування воєнних ризиків. У звіті є приклад. 50 мільярдів доларів капіталу фонду можуть допомогти залучити додаткові 100–200 мільярдів приватних інвестицій.
Як це працюватиме на практиці?
Олена Галушка: Насправді, ми говоримо про так зване змішане фінансування, оцей от blended finance. Ці програми вже є просто в менших масштабах і від Світового банку, і від ЄБРР, і Європейський Союз має свій інструмент.
Тобто ми, власне, коли ми працювали над цією моделлю, ми думали, як максимально згенерувати багато додаткових коштів із цього пулу, який в нас є обмежений, тому що вже збитки наші суттєво перевищують, і я не знаю, чи будуть репарації від Росії чи ні.
Тобто використати частину цих коштів не напряму, можливо, від цього українського фонду, але фінансуватися звідти. І ми можемо говорити про воєнне страхування, про якісь гарантії кредитів для банків. Щоб воно не дублювало ці програми наявні, а щоб воно фактично їх посилювало.
Тому що ми ж точно, знову ж таки, цей рік особливо активно Росія таргетує в тому числі західні бізнеси, західні компанії в Україні, ті ж самі американські заводи, просто Трамп не реагує на це, європейські також.
Щоб їх не просто повернути назад в Україну, але щоб ще більше іноземного капіталу заходило, очевидно, треба буде продумати якісь оці додаткові інструменти гарантування, страхування і так далі. І, на нашу думку, цей фонд теж має, ці кошти теж мають стати одним із таких от джерел для залучення цього капіталу. Ну і українського капіталу, і українських компаній, звичайно, так само їм потрібна буде серйозна підтримка.
Максим Самойлюк: Ми вже сьогодні багато згадували про норвезький суверенний фонд. Це один з найбільших у світі фондів, який інвестує нафтові доходи Норвегії і фінансує бюджет лише за рахунок маленької частинки цього саме інвестиційного прибутку. Але Норвегія відкладає ці гроші для майбутніх поколінь, щоб, коли нафта закінчиться і не приноситиме Норвегії таких коштів, держава могла на щось жити.
Тоді як Україна сьогодні воює, нам потрібні кошти вже зараз, ми маємо величезний дефіцит фінансування. У таких умовах що з цієї норвезької моделі нам підходить і ми можемо це взяти, а що точно не підходить?
Олена Галушка: Що точно не підходить — ви самі дуже слушно відповіли, що у нас немає ні розкоші мирного часу, ні можливості виділити якийсь малесенький відсоток, який ми можемо щорічно забирати.
Тобто в норвежців за законом 3% вони можуть забирати щорічно, тобто це або 3% доходів, або якщо збитковий рік, то це вони з тіла виймають просто, але не більше цих 3%.
Для нас 3% — це ніщо, це крапля в морі, тому, звичайно, така модель для нас, повністю модель endowment, як у них воно працює, у нас, на жаль, не зможе спрацювати.
Але ми все одно дуже сильно надихнулися цим норвезьким фондом, тому що він показує, що довгострокове планування за допомогою сили складного відсотка може суттєво там подвоїти, потроїти чи навіть ще збільшити первісний капітал, який було внесено. Тобто станом на 2026 рік норвезькі прибутки від інвестування перевищують вкладення від продажу нафти і газу в 2,7 раза. Тобто це дуже круто.
Тому що ми запропонували в нашій моделі – це, звичайно, не всі ці 300 мільярдів виділити під оцей endowment, але виділити якусь частину, зарезервувати її. Хай це буде, ну от ми в наших обрахунках ілюстративних рахували 200 мільярдів відкласти, 100 мільярдів відкласти.
Та навіть якщо ми 50 мільярдів відкладемо і будемо суто їх інвестувати і тримати там 30, 40, 50 років, вони вже суттєвий додатковий капітал зможуть принести. І якраз саме ці кошти зможуть допомогти пережити кризу.
Тому що тут, звичайно, основне питання тих, хто проти активного управління, воно полягає в тому, що ви сьогодні інвестуєте, але ніхто не може гарантувати. Як там завжди говорять — минулі результати абсолютно не гарантують майбутніх результатів, звичайно. І ніхто вам не спрогнозує, що так, 7% ми можемо точно генерувати кожного наступного року впродовж 50 років.
Ми слухали класний виступ голови відділу оцього інвестиційного менеджменту норвезького центрального банку, його звати Ніколай Танген. Він виступав в серпні на заході в Норвегії, його запитували: «А от які ви бачите там найбільші ризики, взагалі норвезький фонд дав такі абсолютно фантастичні результати?», Він каже: «Так, частина — це, звичайно, правильне управління і правильна стратегія, частина — це пощастило. І буде трошечки неправильно повністю все списувати, що ми такі от круті і класні управлінці, так нам пощастило, тому що ринок в принципі зростав».
Але найбільший ризик він бачить у так званому втраченому десятилітті. Тобто навіть не просто от якийсь один рік падіння, після чого йде зростання фондового ринку, а от якщо це буде там умовно глобальна рецесія. І він же зразу каже, що навіть з цим сценарієм можна адекватно пройти для великого інституційного інвестора, якщо ви не змінюєте інвестиційну стратегію в паніці. Якщо от ви просто не бачите, що все падає, ви починаєте продавати акції, які падають, починаєте щось інше вкладати, робите дуже багато панічних кроків і фактично втрачаєте гроші.
Тобто якщо є адекватно продумана стратегія, а ми, звичайно, для нашого українського фонду хочемо залучити найкращих інвестиційних управлінців, це не буде там хтось з вулиці, чи просто якісь політики приймати рішення, куди вони будуть інвестуватись. Це будуть навіть самі норвежці, навіть їх можна насправді залучити до управління цим капіталом. І тоді, якщо ми відкладаємо кошти, які ми можемо собі дозволити відкласти на довгостроковий період, і вони будуть захищені від панічних якихось атак, то тоді ми можемо говорити, що оця короткострокова частина кошика буде використана для негайних потреб, а довгострокова частина, в принципі, зможе нормально пережити навіть якісь падіння.
Ангеліна Завадецька: Тобто не можна сказати, що коли ми створюємо фактично додатковий ризик (велика фінансова криза, глобальна рецесія, і коли фонд втрачає 20–30%, ви навіть згадували норвезький фонд під час фінансової кризи мінус 25%), не можна сказати, що ми створюємо ризик там, де фактично зараз безризиковий кеш отримуємо?
Олена Галушка: В тому-то і річ, що з одного боку, якщо ви відділите оце довгострокове інвестування від цих короткострокових грошей і короткострокові гроші не вкладати на фондовому ринку, то тоді цей ризик, так, ми можемо пройти.
Але, що важливо розуміти, те, що навіть наявні стратегії, вони не є безризикові. Тобто просто чомусь склалося таке відчуття, і це дуже привалююча думка в європейських дебатах, що зараз ми абсолютно все безризиково діємо, а от якщо ви тільки почнете кудись більше інвестувати, то ви тоді ризикуєте.
Ні. Тому що, от я уже наводила цей приклад, що ставка Європейського центрального банку за депозитами в 2024 році була, здається, 4,5% чи 4,25%. До 2026 року, до того, як Трамп почав війну проти Ірану, вона впала до 2%.
І якби не ця війна, і якби не інфляція, і якби ціни на нафту не полізли вгору, то ставка б, ймовірно, далі, насправді, опускалася. Тобто вже генерується набагато менше. Якщо ми, наприклад, поговоримо про кошти, які в Японії лежали, в Японії до 2024 року ставка взагалі була від’ємна.
І ми навіть не знаємо, чи ті кошти, які там були знерухомлені, чи вони взагалі щось генерували, чи вони, навпаки, платили японцям просто за можливість полежати знерухомленими на їхніх банківських рахунках і так далі. Плюс інфляція. Тобто є вже дуже багато ризиків, які зжирають цей капітал, поки він не працює.
Плюс нам також треба розуміти, що у випадку рецесії альтернативи щодо фінансування України, підтримці України, інвестиційних потоків до України, вони так само суттєво постраждають. І тут очікувати, що ці кошти будуть собі просто лежати так, як вони лежать зараз, а ми зможемо далі отримувати європейське фінансування, японське фінансування — у випадку рецесії не буде такого просто. Тому нам потрібно захистити ці гроші максимально ідеально, якщо вони ще й будуть активно вкладатися.
Але ж тут навіть інвестиційні стратегії є різні. У нас будуть професіонали, які зможуть здійснити ребалансування, диверсифікацію. Ми в нашому дослідженні, до речі, пропонуємо як один із пріоритетів для інвестування конкретно визначити європейський ринок.
Це не зовсім як типово. Інвестори зазвичай інвестують в американський ринок. Він завжди є найбільшою часткою, 60% приблизно.
А ми вважаємо, що має бути теж пріоритет на Європу, тому що європейці мають розуміти. Якщо наших партнерів у Франції лякає, що умовно прийде Саудівська Аравія і почне продавати їхні бонди, то якщо вони дозволять використати ці кошти для України, то чому наш фонд не може інвестувати в французькі бонди і фактично бути сам по собі гарантією для стабільності як фінансового боргу Франції, так і загалом фондового ринку в Європи? Тобто ми спробували трохи бути креативнішими і взяти застереження за застереженням наших партнерів і спробувати знайти на них відповіді.
Максим Самойлюк: Якщо ми подивимося на ці 300 мільярдів доларів, це юридично російські гроші, тобто Росія — власник цих грошей. Вони лежать десь або в Європі, або в Японії, або в інших країнах. І якщо у нас буде цей фонд, то, грубо кажучи, ці країни зі своєї доброї волі погодяться давати ці кошти Україні.
Тобто ми тут на самому низу цього ланцюга. І в цьому зв’язку, який голос у керуванні цим фондом матиме Україна? Якщо, наприклад, наш український уряд каже, що нам потрібно більше грошей на оборону саме зараз, а країни, в яких лежать ці кошти, кажуть: «Ні, ми хочемо зберегти трошки більше для своїх компаній на майбутню відбудову».
От, наприклад, у такому випадку хто матиме вирішальне слово?
Олена Галушка: На жаль, вирішальне слово матиме той, в кого кошти. Це об’єктивна реальність. І ми розуміємо, що ніякого апетиту віддати Україні 300 мільярдів доларів для того, щоб суто Україна вирішувала, куди ці кошти витрачати, немає.
Об’єктивно зараз, це реальність. Саме тому, на нашу думку, найлогічніше буде створити цей фонд в Європейському Союзі, виходячи з того, що великим маяком розвитку України на найближчі десятиліття буде євроінтеграція.
Євроінтеграція, реформи, і більше того, якщо відбудова буде умовно фінансуватися із Європи, то це буде відбудова не просто там старого, що у нас було раніше, а це може бути відбудова в дусі нашого руху до європейських стандартів. Тобто, і ми вже, до речі, частково навіть зможемо покрити цей рахунок, за який так умовно бояться поляки, словаки й інші партнери, що ми вступимо в ЄС, перерозподілимо оцей їхній Фонд згуртованості і будемо отримувати купу грошей собі. Тобто, ми вже зі своїми грошима заходимо.
Тому, так, рішення, очевидно, будуть прийматися через довгі тривалі переговори. Я особисто не бачу такого варіанту, щоб Україна просила підтримку на зброю і на оборону, а партнери казали, що відбудова в 2065-му році пріоритетніша. Тобто, слава Богу, наші партнери абсолютно розуміють реальність тут на землі і для них захист України і наша оборона зараз — це є пріоритет номер один.
Тому, як такого ризику, що вони притримають ці кошти для себе, я не бачу. Хіба, окрім того, якщо Росія нападе на країни Європейського Союзу до моменту, коли буде прийнято рішення і тоді, очевидно, якщо буде пряма конвенційна війна Росії проти європейських країн, тоді, очевидно, що інші країни також захочуть претендувати на отримання компенсації для себе із цих коштів. Тобто, оце тоді, звичайно, буде ризик.
Ангеліна Завадецька: Хочу запитати про запобіжники від корупції та неефективного використання цих коштів. У вашому звіті ви пропонуєте логіку великих виплат до відбудови прив’язати до реформ, євроінтеграційних наших зобов’язань та конкретних проєктів. Розкажіть, будь ласка, більше про це.
Олена Галушка: Насправді, мені здається, що модель, яка працює зараз із оцією макрофінансовою допомогою та її прив’язкою до реформ, це є ефективна, класна працююча модель. Тому що вона з одного боку допомагає Україні, як я вже казала, рухатися в напрямку євроінтеграції, плюс Україна отримує кошти, плюс це є додаткові запобіжники, тому що нам не треба недооцінювати російську ментальну війну проти європейських суспільств, яка спрямована на те, щоб переконати їх, що Україна корумпована, тут розкрадається. І ми навіть чуємо це зараз від американців про те, що більшість допомоги, яку Байден надав Україні розікралася, повернулася якимись там відкатами Байдену і його сім’ї, ну тобто просто треш, який несеться.
І тому коли ми маємо ці запобіжники, комунікуємо ці запобіжники, і європейські політики їх же пояснюють своїм суспільствам, ми надаємо більше легітимності і зрозумілості оцій от архітектурі підтримки України в очах тих, хто буде приймати остаточне рішення щодо оцієї от підтримки України.
Тому мені здається, що з одного боку оця от прив’язка до реформ класна і вона повинна поширюватися, але на бюджетну допомогу, ну тобто тут дуже важливо, що допомога на зброю йде окремим треком, там задача номер один, щоб вона зайшла швидко, якнайшвидше, щоб вона зайшла ефективно і саме та, яка потрібна Україні, а не те, що партнери хочуть нам продати просто тому, що у них є виробник і от беріть, тому що от у нас є така зброя. От, а трек бюджетної допомоги, це, звичайно, з прив’язкою до реформ.
Які ми ще можемо запобіжники — ну тобто інституційні запобіжники. Знову ж таки, якщо взяти цей норвезький фонд, там дуже класно розподілені політичний нагляд і безпосередньо управлінські рішення. Тобто там політики не впливають на рішення щодо того, куди інвестувати умовно. Там от це все дуже розподілено, але є звітування, яке відбувається там регулярно, є нагляд з боку Міністерства фінансів, регулярне звітування там парламенту і так далі.
Тобто це буде гібридна модель, звичайно, не така, як норвезька, але очевидно, що є багато запобіжників як щодо побудови самої інституції, так і щодо формату фінансування коштів, аж до того, щоб, я не знаю, всі закупівлі відбувалися за нашими принципами через Prozorro, із наглядом, із повною транспарентністю і так далі. І тоді ми точно зможемо сказати, що навіть ці кошти, які будуть йти на негайну відбудову, ось вам тут А-Б-В-Г-Д, як ми їх тут відстежуємо і от є там теж активісти, які це все моніторять і точно можуть сказати, що до останнього євро все використано ідеально.
Максим Самойлюк: Один з головних противників більш активного використання російських активів — це Бельгія, бо саме там в Euroclear зосереджена основна частина заморожених коштів і потенційних ризиків теж.
І от нещодавно прем’єр-міністр Бельгії вчергове заявив, що дискусія закрита і вони не будуть обговорювати ніяке додаткове використання російських активів. Що пропозиція Фонду України дає Бельгії такого, чого не було раніше і як переконати Бельгію погодитися?
Олена Галушка: Так, Бельгія, звичайно, це найбільший противник, це правда і це справедливо абсолютно. Потрібно роботу з Бельгією розділити на кілька напрямків. Перший напрямок — це комунікаційний.
Коли минулого року велася активна адвокація репараційного кредиту, тоді всі тисли на Бельгію з усіх сторін. Прем’єр де Вевер зайняв дуже таку оборонну позицію і це магія, але він об’єднав навколо себе все бельгійське суспільство. Він став народним героєм.
І от якщо ви бачите умовно як зараз популяризується суспільство Франції, Німеччини, Італії, то Бельгія навпаки вся об’єдналася навколо того, що їх де Вевер захистив від російської атаки, бо не дав ці гроші. Тобто тут зараз заходити в кампанію шляхом додаткового тиску на Бельгію, очевидно, не спрацює, бо воно знову об’єднає людей ще більше.
Тобто тут, можливо, вартує змінити меседжинг на те, що минулого року де Вевер врятував Бельгію. Можливо, наступного року де Вевер врятує всю Європу і весь вільний світ. От треба побрейнстормити. Ми працюємо із бельгійськими активістами, які краще розуміють ситуацію.
Далі є так зване юридичне страхування. Я маю на увазі інструменти захисту Бельгії. Тобто ми зараз досліджуємо, майже фіналізували дослідження щодо перспектив Росії в судах, міжнародних судах, європейських судах, щодо перспектив Росії взяти рішення московського суду. Тут Росія дуже хитро вчинила. Вона навесні отримала два рішення московських судів. Один з них, до речі, це Московський арбітражний суд.
І тут вони взагалі шикарно зіграли з неймінгом, бо вони взяли оцей арбітражний суд, який є просто звичайним господарським судом. Але як це звучить: Арбітражний суд.
І от Euroclear програв в арбітражі російському центральному банку. І знаєте, це теж елемент оцього тиску компанії, як вони намагаються залякати Бельгію. А ці кошти — це третина ВВП Бельгії, тобто це колосальний ресурс. Тому є інструменти, конкретні рішення, як захиститися юридично, як не дати можливість Росії затягати Euroclear і уряд Бельгії по різних судах і отримати з них ці гроші.
Там є інструменти, які називаються no-claim clause. І частину з них уже ЄС прийняв. Тобто заборонити судам в Бельгії, заборонити судам в Європейському Союзі визнавати будь-які рішення московських судів. От просто заборонити. Вони не мають дискреції, чи визнавати, чи не визнавати. Вони зобов’язані відхиляти, якщо Росія до них прийде і схоче отримати ці гроші назад так.
Інший важливий напрям — це і фінансові гарантії. Тобто Euroclear конкретно питався, коли буде репараційний кредит. От ви хочете зараз у нас забрати цей весь кеш, відправити його як кредит Україні, нам залишити там облігацію умовно якусь, або якусь іншу боргову, борговий документ. Приходить Росія, виграє в суді, куди ми маємо йти з цією бомажкою, щоб отримати 185 мільярдів і відправити їх назад Росії у випадку найгіршого сценарію.
Обговорювалися різні варіанти, або двосторонні гарантії, але воно відвалилося, тому що їх треба було через парламенти робити. Тобто парламент Франції, парламент Німеччини – це б на руки затягнулося, ці гроші потрібні були негайно. Інший варіант, який обговорювався – це зміна до так званого багаторічного бюджету Європейського Союзу. Тоді потрібен був консенсус, одностайність для того, щоб прийняти це рішення, а Орбан все заблокував.
Що ми зараз пропонуємо? Зараз відбуваються дискусії стосовно багаторічного бюджету на 1928-1934 рік. І зараз є якраз чудовий момент вставити оцю фінансову гарантію для Euroclear, поки вони все одно цей бюджет приймуть.
І зараз вони фактично можуть оцю гарантію для Бельгії туди інкорпорувати. Ми їм оце запропонували, але тут важливо зрозуміти, що зараз ми не працюємо з Бельгією, і це свідоме рішення. Тому що зараз ми хочемо зрозуміти, чи ця ідея підтримується іншими країнами, партнерами.
Їхній пріоритет №1 — це знайти нам кошти на 2027 рік. Це очевидно, ми цей процес не перериваємо, ми розуміємо, що це пріоритет №1. Але пріоритет №2, який ми хочемо запропонувати партнерам, — це захистити ці гроші і перевезти їх в фонд.
Тому що зараз ці гроші знерухомлені начебто навічно, поки Росія не зупинить війну і не заплатить репарації. Але уявіть собі, якщо президентські вибори у Франції виграє Ле Пен, а через 2 роки парламентські вибори в Німеччині виграє AfD. Чи можемо ми бути впевнені, що вони втримають навіть рішення кваліфікованою більшістю щодо знерухомлення цих грошей?
Ми можемо бути впевнені, що Австрія, Люксембург, Мальта, Кіпр і купа інших країн, які зараз начебто з більшістю мейнстрімом, чи вони точно так само будуть опиратися тому, щоб не розморозити ці кошти і відправити їх до Росії? В мене цієї гарантії нема. Тому наш заклик такий: кошти на 2027 рік — пріоритет №1, але паралельно з тим, поки у вас ще є можливість, подумайте, як захистити ці кошти, як їх зберегти для України, щоб ми просто не опинилися в 2028 році з тим, що Росія отримає інвестицію для своєї воєнної машини в розмірі 300 мільярдів і тоді я не хочу думати, що буде з Європою і з Україною.
Ангеліна Завадецька: Олено, ви багато їздите Європою, спілкуєтеся з європейцями. От наскільки, на вашу думку, реалістичний цей план? Наскільки ми можемо розраховувати на згоду всіх 27 країн?
Чи це можна зробити, запустити фонд кваліфікованою більшістю? Чи, наприклад, країнами, які готові діяти зараз? Те, про що ви щойно сказали.
Олена Галушка: Для нас ідеально це, звичайно, було би група 7 ЄС, але ми розуміємо, що Америка має свій порядок денний, тому ЄС плюс країни Великобританія, Канада і так далі, Японія. Є різні моделі і юридичні шляхи для реалізації трансферу. Тобто, його можна робити через спільну зовнішню безпекову політику Європейського Союзу, тоді це буде потребувати одностайності.
Його можна робити за статтею 122, так як для нас прийняли кредит на 90 мільярдів, і тоді це потребуватиме кваліфікованої більшості. У випадку кваліфікованої більшості, звичайно, нам треба переконати Бельгію, тому що без них неможливо зробити. Але я думаю, що зараз вікно є.
Тому що, я думаю, я була досить позитивно рада почути позицію Фіцо, який сказав, що якщо ЄС згенерує для України кредит на 2027 рік на додаткові 70 мільярдів, ми не будемо брати участь в цьому кредиті, але ми і не будемо його блокувати так, так як блокував Орбан минулого року, він сказав, що Словаччина і Угорщина не будуть брати участь, але блокувати не будуть.
І оце, мені здається, ідеальна модель навіть для нас була б. Так, будуть країни, яким це нецікаво, але якщо вони не будуть блокувати і дадуть просто шлях, то ті країни, які хочуть зробити спільно з британцями, канадцями, норвежцями тими самими, в них немає активів, але вони точно мають ресурс, яким можуть докластися до цього спільного рішення. Я думаю, що шанс є.
Я не можу, звичайно, сказати, що там 100% є, але я б сказала так: зараз він точно є значно більший, ніж буде через рік, особливо після наступних президентських виборів у Франції.
Максим Самойлюк: Наостанок пропоную зазирнути трохи вперед і подумати про потенційні майбутні проблеми. Уявімо, що у нас є цей фонд, як ми можемо зробити так, щоб наші партнери не сказали нам: «Шановна Україно, у вас тепер є 300 мільярдів російських коштів, у вас є прекрасний фонд, який працюватиме на вас, розбирайтесь з коштами самі, у вас є цей ресурс, ми вам більше бюджетно не допомагатимемо». Як зробити Фонд України додатковим ресурсом, а не замінником тої допомоги, що ми отримуємо зараз?
Олена Галушка: Мене найбільше лякає те, що ми дуже можемо дійти до сценарію, де партнери скажуть «ви самі», без того, що вони нам дадуть 300 мільярдів. Ми це вже бачимо зі Сполученими Штатами Америки, про це конкретно говорить Ле Пен, про це конкретно говорить Меланшон, обидва топові кандидати президентських перегонів у Франції. про це дуже конкретно AfD говорить, Альтернатива для Німеччини, це крайня права партія і так далі. Тому найгірший сценарій в тому, що ми не будемо мати ні того ні того.
У випадку, якщо до влади станом на тоді, коли у нас почнеться відбудова, закінчиться війна, прийдуть про-демократичні партії і політики, вони чудово розуміють, що цих коштів для України не вистачить. І тут, мені здається, ми можемо їм запропонувати взаємовигідну співпрацю. Тобто, з одного боку, фонд працює і на вас, інвестуючи в ваші активи, інвестуючи в ваші оборонні компанії.
Тобто, ми не просто говоримо купити 20 гаубиць німецького виробництва чи французького і відправити до України, а ми говоримо конкретно інвестувати у ваші дронові компанії, у ваше ракетобудівництво, у наше спільне разом з вами ракетобудівництво і мати, власне, перемогу і взаємну вигоду для всіх. А ви паралельно з тим так само продовжуєте закладати щорічно. Я знаю точно, що норвежці точно будуть закладати дуже багато ще років підтримку для України, бо вони чудово розуміють, що цих коштів не вистачить в жодному разі.
Тому в позитивному сценарії, якщо політики будуть проукраїнські, я не бачу цього ризику. В негативному сценарії я бачу це, власне, як чи не єдину страхівку, яка в нас буде, щоб забезпечити себе фінансовим ресурсом, якщо все піде погано.
При передруку матеріалів з сайту hromadske.radio обов’язково розміщувати гіперпосилання на матеріал та вказувати повну назву ЗМІ — «Громадське радіо». Посилання та назва мають бути розміщені не нижче другого абзацу тексту